Domain steuertricks24.de kaufen?
Wir ziehen mit dem Projekt
steuertricks24.de um.
Sind Sie am Kauf der Domain
steuertricks24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuertricks24.de kaufen?
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
Hat Leasing Vorteile?
Hat Leasing Vorteile? Ja, Leasing kann Vorteile bieten, da es oft niedrigere monatliche Raten im Vergleich zum Kauf bietet. Zudem ermöglicht es eine regelmäßige Aktualisierung des Fahrzeugs, da man alle paar Jahre ein neues Modell leasen kann. Leasing kann auch steuerliche Vorteile bieten, da die monatlichen Raten oft als Betriebsausgaben absetzbar sind. Allerdings sollte man beachten, dass man bei Leasingverträgen oft an bestimmte Kilometerbegrenzungen und Rückgabekonditionen gebunden ist. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um zu entscheiden, ob Leasing die richtige Option ist. **

Ähnliche Suchbegriffe für Leasing
Top-Angebote
Produkte zum Begriff Leasing:
-
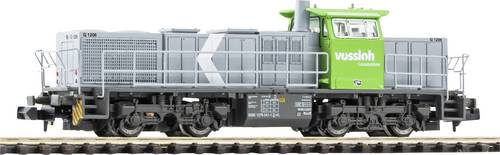
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Leasing Schulden?
Leasing kann als Schulden angesehen werden, da es sich um eine finanzielle Verpflichtung handelt, regelmäßige Zahlungen für die Nutzung eines Vermögenswerts zu leisten. Obwohl Leasing keine traditionelle Form von Schulden ist, da es sich nicht um einen Kredit handelt, verpflichtet sich der Leasingnehmer dennoch, Zahlungen zu leisten. Die monatlichen Leasingzahlungen können als laufende Verbindlichkeiten betrachtet werden, die die finanzielle Situation des Leasingnehmers beeinflussen. Es ist wichtig, die Bedingungen des Leasingvertrags sorgfältig zu prüfen, um sicherzustellen, dass man sich der finanziellen Verpflichtungen bewusst ist. Letztendlich hängt die Frage, ob Leasing als Schulden betrachtet wird, von der Definition und Interpretation von Schulden ab. **
-
Wird Leasing günstiger?
Wird Leasing günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugmodell, der Laufzeit des Leasingvertrags und den monatlichen Raten. In einigen Fällen kann Leasing günstiger sein als der Kauf eines Fahrzeugs, da man keine hohen Anschaffungskosten hat und oft von Garantie- und Wartungsleistungen profitiert. Allerdings sollte man auch die Gesamtkosten über die Laufzeit des Vertrags im Auge behalten, da zusätzliche Gebühren oder Kilometerbeschränkungen die Kosten erhöhen können. Es ist daher ratsam, verschiedene Angebote zu vergleichen und individuell zu prüfen, ob Leasing die kostengünstigste Option für einen ist. **
-
Warum Leasing Sonderzahlung?
Warum Leasing Sonderzahlung? Eine Leasing Sonderzahlung kann dazu beitragen, die monatlichen Leasingraten zu senken, da sie als eine Art Anzahlung angesehen werden kann. Dadurch kann die finanzielle Belastung während der Leasinglaufzeit reduziert werden. Zudem kann eine Leasing Sonderzahlung dazu beitragen, die Bonität des Leasingnehmers zu verbessern und somit bessere Konditionen beim Leasingvertrag zu erhalten. Darüber hinaus kann eine höhere Sonderzahlung auch dazu führen, dass der Restwert des Fahrzeugs am Ende des Leasingvertrags niedriger ist, was wiederum zu günstigeren Konditionen führen kann. Insgesamt kann eine Leasing Sonderzahlung also eine sinnvolle Option sein, um die Kosten und Konditionen eines Leasingvertrags zu optimieren. **
-
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **

Warum Leasing Unternehmen?
Warum Leasing Unternehmen? Leasing ermöglicht es Unternehmen, hochwertige Ausrüstung und Technologie zu nutzen, ohne hohe Anschaffungskosten zu tragen. Durch Leasing können Unternehmen ihre Liquidität schonen und Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem bietet Leasing Flexibilität, da Unternehmen die Möglichkeit haben, ihre Ausrüstung regelmäßig zu aktualisieren, um wettbewerbsfähig zu bleiben. Darüber hinaus können steuerliche Vorteile und die Möglichkeit, die neuesten Technologien zu nutzen, attraktive Gründe für Unternehmen sein, sich für Leasing zu entscheiden. **
Wie funktioniert Leasing?
Beim Leasing handelt es sich um eine Form der Miete, bei der ein Gegenstand für einen bestimmten Zeitraum gegen eine regelmäßige Zahlung genutzt werden kann. Der Leasinggeber bleibt dabei Eigentümer des Gegenstands und der Leasingnehmer hat das Nutzungsrecht. Am Ende der Leasingdauer kann der Gegenstand zurückgegeben, gekauft oder der Leasingvertrag verlängert werden. Leasing wird vor allem für Fahrzeuge, Maschinen oder Immobilien genutzt. **
Top-Angebote
Produkte zum Begriff Leasing:
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.174,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G1206, Vossloh Leasing, Ep. VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders. Geeignet für Spurgröße TT133,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
-
Hat Leasing Vorteile?
Hat Leasing Vorteile? Ja, Leasing kann Vorteile bieten, da es oft niedrigere monatliche Raten im Vergleich zum Kauf bietet. Zudem ermöglicht es eine regelmäßige Aktualisierung des Fahrzeugs, da man alle paar Jahre ein neues Modell leasen kann. Leasing kann auch steuerliche Vorteile bieten, da die monatlichen Raten oft als Betriebsausgaben absetzbar sind. Allerdings sollte man beachten, dass man bei Leasingverträgen oft an bestimmte Kilometerbegrenzungen und Rückgabekonditionen gebunden ist. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um zu entscheiden, ob Leasing die richtige Option ist. **
-
Ist Leasing Schulden?
Leasing kann als Schulden angesehen werden, da es sich um eine finanzielle Verpflichtung handelt, regelmäßige Zahlungen für die Nutzung eines Vermögenswerts zu leisten. Obwohl Leasing keine traditionelle Form von Schulden ist, da es sich nicht um einen Kredit handelt, verpflichtet sich der Leasingnehmer dennoch, Zahlungen zu leisten. Die monatlichen Leasingzahlungen können als laufende Verbindlichkeiten betrachtet werden, die die finanzielle Situation des Leasingnehmers beeinflussen. Es ist wichtig, die Bedingungen des Leasingvertrags sorgfältig zu prüfen, um sicherzustellen, dass man sich der finanziellen Verpflichtungen bewusst ist. Letztendlich hängt die Frage, ob Leasing als Schulden betrachtet wird, von der Definition und Interpretation von Schulden ab. **
-
Wird Leasing günstiger?
Wird Leasing günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugmodell, der Laufzeit des Leasingvertrags und den monatlichen Raten. In einigen Fällen kann Leasing günstiger sein als der Kauf eines Fahrzeugs, da man keine hohen Anschaffungskosten hat und oft von Garantie- und Wartungsleistungen profitiert. Allerdings sollte man auch die Gesamtkosten über die Laufzeit des Vertrags im Auge behalten, da zusätzliche Gebühren oder Kilometerbeschränkungen die Kosten erhöhen können. Es ist daher ratsam, verschiedene Angebote zu vergleichen und individuell zu prüfen, ob Leasing die kostengünstigste Option für einen ist. **
Ähnliche Suchbegriffe für Leasing
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Leasing Sonderzahlung?
Warum Leasing Sonderzahlung? Eine Leasing Sonderzahlung kann dazu beitragen, die monatlichen Leasingraten zu senken, da sie als eine Art Anzahlung angesehen werden kann. Dadurch kann die finanzielle Belastung während der Leasinglaufzeit reduziert werden. Zudem kann eine Leasing Sonderzahlung dazu beitragen, die Bonität des Leasingnehmers zu verbessern und somit bessere Konditionen beim Leasingvertrag zu erhalten. Darüber hinaus kann eine höhere Sonderzahlung auch dazu führen, dass der Restwert des Fahrzeugs am Ende des Leasingvertrags niedriger ist, was wiederum zu günstigeren Konditionen führen kann. Insgesamt kann eine Leasing Sonderzahlung also eine sinnvolle Option sein, um die Kosten und Konditionen eines Leasingvertrags zu optimieren. **
-
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
-
Warum Leasing Unternehmen?
Warum Leasing Unternehmen? Leasing ermöglicht es Unternehmen, hochwertige Ausrüstung und Technologie zu nutzen, ohne hohe Anschaffungskosten zu tragen. Durch Leasing können Unternehmen ihre Liquidität schonen und Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem bietet Leasing Flexibilität, da Unternehmen die Möglichkeit haben, ihre Ausrüstung regelmäßig zu aktualisieren, um wettbewerbsfähig zu bleiben. Darüber hinaus können steuerliche Vorteile und die Möglichkeit, die neuesten Technologien zu nutzen, attraktive Gründe für Unternehmen sein, sich für Leasing zu entscheiden. **
-
Wie funktioniert Leasing?
Beim Leasing handelt es sich um eine Form der Miete, bei der ein Gegenstand für einen bestimmten Zeitraum gegen eine regelmäßige Zahlung genutzt werden kann. Der Leasinggeber bleibt dabei Eigentümer des Gegenstands und der Leasingnehmer hat das Nutzungsrecht. Am Ende der Leasingdauer kann der Gegenstand zurückgegeben, gekauft oder der Leasingvertrag verlängert werden. Leasing wird vor allem für Fahrzeuge, Maschinen oder Immobilien genutzt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.