Domain steuertricks24.de kaufen?
Wir ziehen mit dem Projekt
steuertricks24.de um.
Sind Sie am Kauf der Domain
steuertricks24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuertricks24.de kaufen?
Wer unterschreibt Steuererklärung GmbH?
In einer GmbH (Gesellschaft mit beschränkter Haftung) wird die Steuererklärung in der Regel vom Geschäftsführer oder den Geschäftsführern unterzeichnet. Diese sind gesetzlich dazu verpflichtet, die Steuererklärung der GmbH zu unterschreiben und somit die Richtigkeit der Angaben zu bestätigen. Die Unterschrift der Geschäftsführer ist wichtig, da sie die rechtliche Vertretung der GmbH nach außen hin darstellen. Es ist wichtig, dass die Steuererklärung ordnungsgemäß und fristgerecht eingereicht wird, um mögliche rechtliche Konsequenzen zu vermeiden. Bei größeren GmbHs kann es auch vorkommen, dass ein Steuerberater oder eine Steuerberatungsgesellschaft die Steuererklärung erstellt und unterzeichnet. **
Was kostet ein Steuerberater für eine GmbH?
Was kostet ein Steuerberater für eine GmbH? Die Kosten für die Dienstleistungen eines Steuerberaters für eine GmbH können je nach Umfang der Leistungen und der Größe des Unternehmens variieren. In der Regel werden die Kosten auf Stundenbasis berechnet, wobei der Stundensatz des Steuerberaters von verschiedenen Faktoren abhängt. Dazu gehören unter anderem die Erfahrung und Qualifikation des Steuerberaters sowie die Komplexität der steuerlichen Angelegenheiten der GmbH. Es ist ratsam, sich im Vorfeld über die genauen Kosten zu informieren und gegebenenfalls mehrere Angebote einzuholen, um einen Vergleich zu haben. Letztendlich ist es wichtig, dass die Leistungen des Steuerberaters zu den individuellen Bedürfnissen und Anforderungen der GmbH passen. **
Ähnliche Suchbegriffe für Esteve-Pharmaceuticals-GmbH-Mykundex
Top-Angebote
Produkte zum Begriff Esteve-Pharmaceuticals-GmbH-Mykundex:
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
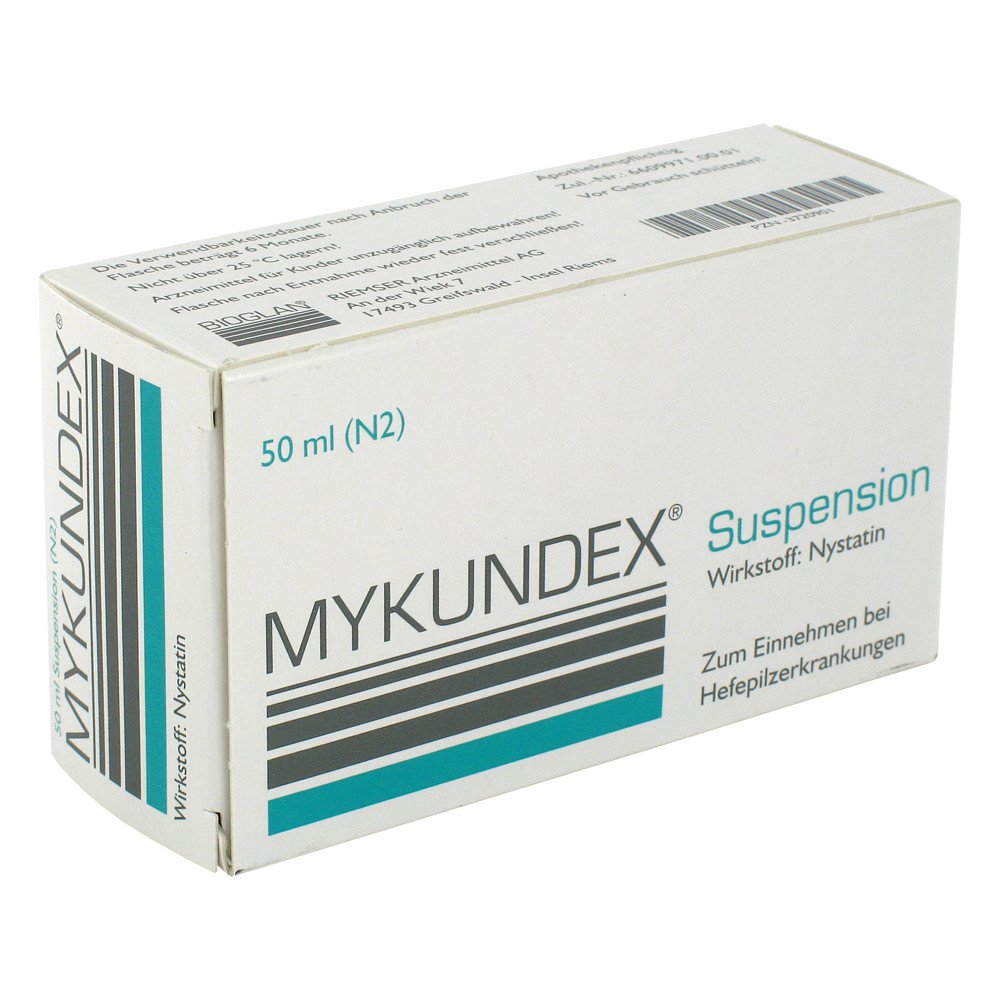
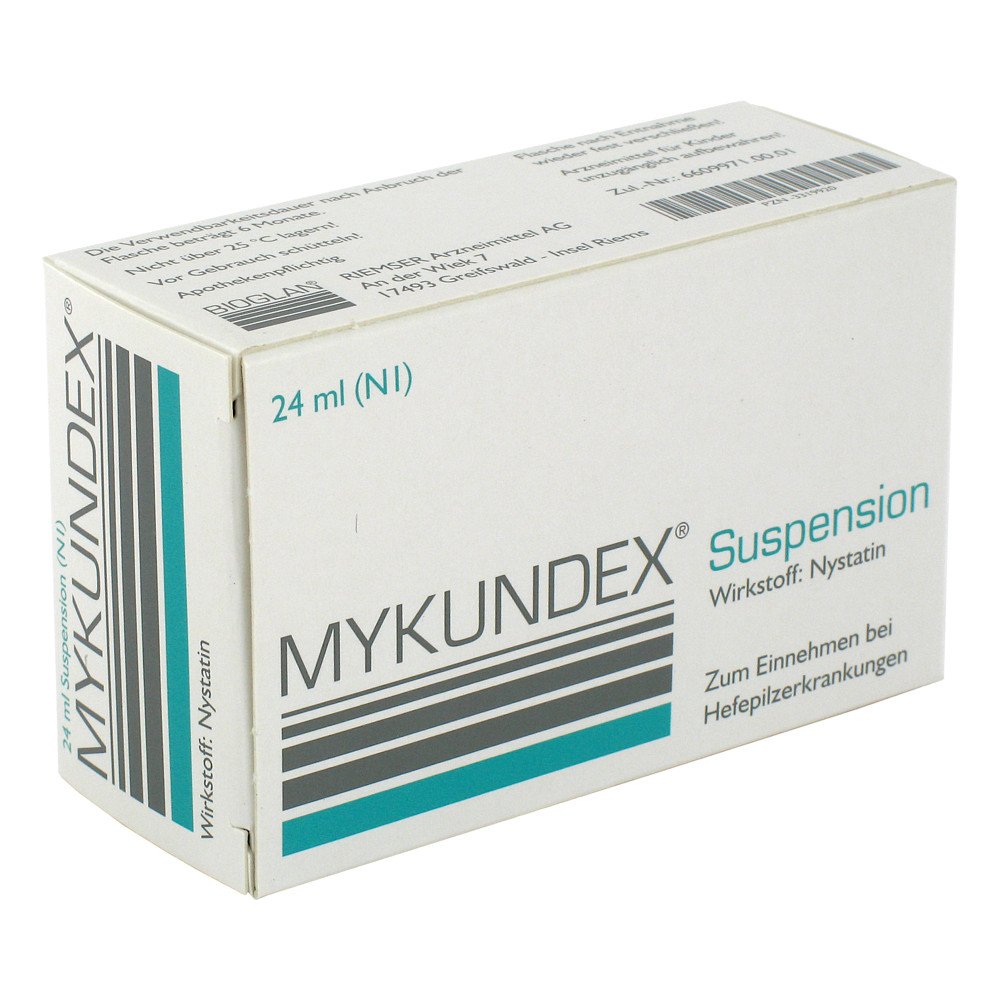
Esteve Pharmaceuticals GmbH Mykundex 03319920Anwendungsgebiet von MykundexDas Präparat ist ein Mittel gegen Hefepilzerkrankungen im Mund und Magen-Darm-Bereich.Anwendungsgebiete:Infektionen durch Nystatin-empfindliche Hefepilze (z. B. Candida albicans) im Mund (Mundsoor) und Magen-Darm-Bereich.Wirkstoffe / Inhaltsstoffe / Zutaten100000 IE NystatinEthanol 96% (V/V) Hilfstoff (+)Hyetellose Hilfstoff (+)Phospholipide (aus Sojabohne) Hilfstoff (+)0.5 g Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet/eingenommen werdenwenn Sie allergisch gegen Nystatin oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden/Nehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an/ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Mundsoor:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglichInfektionen im Magen-Darm-Bereich:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglich Dauer der AnwendungBei Mundsoor soll die Behandlung 2 bis 3 Tage über das Verschwinden der sichtbaren Symptome hinaus fortgesetzt werden. Bei Hefe-Infektionen des Magen-Darmtraktes sollte die Behandlung im Allgemeinen 2 Wochen bzw. noch einige Tage nach der vollständigen Heilung durchgeführt werden. Bei einem Anhalten der Krankheitserscheinungen muss der Arzt aufgesucht werden. Wenn Sie eine größere Menge eingenommen haben als Sie solltenEs kann zu gastrointestinalen Störungen wie Brechreiz, Erbrechen und Durchfällen kommen. Ein spezielles Gegenmittel ist nicht bekannt. In Fällen von akuter Überdosierung sollt6,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Was sind die potenziellen Auswirkungen von Pharmaceuticals auf die öffentliche Gesundheit und Umwelt?
Pharmazeutika können die öffentliche Gesundheit positiv beeinflussen, indem sie Krankheiten behandeln und Leben retten. Allerdings können sie auch negative Auswirkungen haben, wie Antibiotikaresistenzen und Umweltverschmutzung durch Arzneimittelrückstände im Wasser. Es ist wichtig, den Einsatz von Pharmazeutika zu überwachen und zu regulieren, um die Gesundheit der Bevölkerung und die Umwelt zu schützen. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
Top-Angebote
Produkte zum Begriff Esteve-Pharmaceuticals-GmbH-Mykundex:
-
Esteve Pharmaceuticals GmbH Mykundex 03720901Anwendungsgebiet von MykundexDas Präparat ist ein Mittel gegen Hefepilzerkrankungen im Mund und Magen-Darm-Bereich.Anwendungsgebiete:Infektionen durch Nystatin-empfindliche Hefepilze (z. B. Candida albicans) im Mund (Mundsoor) und Magen-Darm-Bereich.Wirkstoffe / Inhaltsstoffe / Zutaten100000 IE NystatinEthanol 96% (V/V) Hilfstoff (+)Hyetellose Hilfstoff (+)Phospholipide (aus Sojabohne) Hilfstoff (+)0.5 g Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet/eingenommen werdenwenn Sie allergisch gegen Nystatin oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden/Nehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an/ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Mundsoor:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglichInfektionen im Magen-Darm-Bereich:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglich Dauer der AnwendungBei Mundsoor soll die Behandlung 2 bis 3 Tage über das Verschwinden der sichtbaren Symptome hinaus fortgesetzt werden. Bei Hefe-Infektionen des Magen-Darmtraktes sollte die Behandlung im Allgemeinen 2 Wochen bzw. noch einige Tage nach der vollständigen Heilung durchgeführt werden. Bei einem Anhalten der Krankheitserscheinungen muss der Arzt aufgesucht werden. Wenn Sie eine größere Menge eingenommen haben als Sie solltenEs kann zu gastrointestinalen Störungen wie Brechreiz, Erbrechen und Durchfällen kommen. Ein spezielles Gegenmittel ist nicht bekannt. In Fällen von akuter Überdosierung sollt10,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
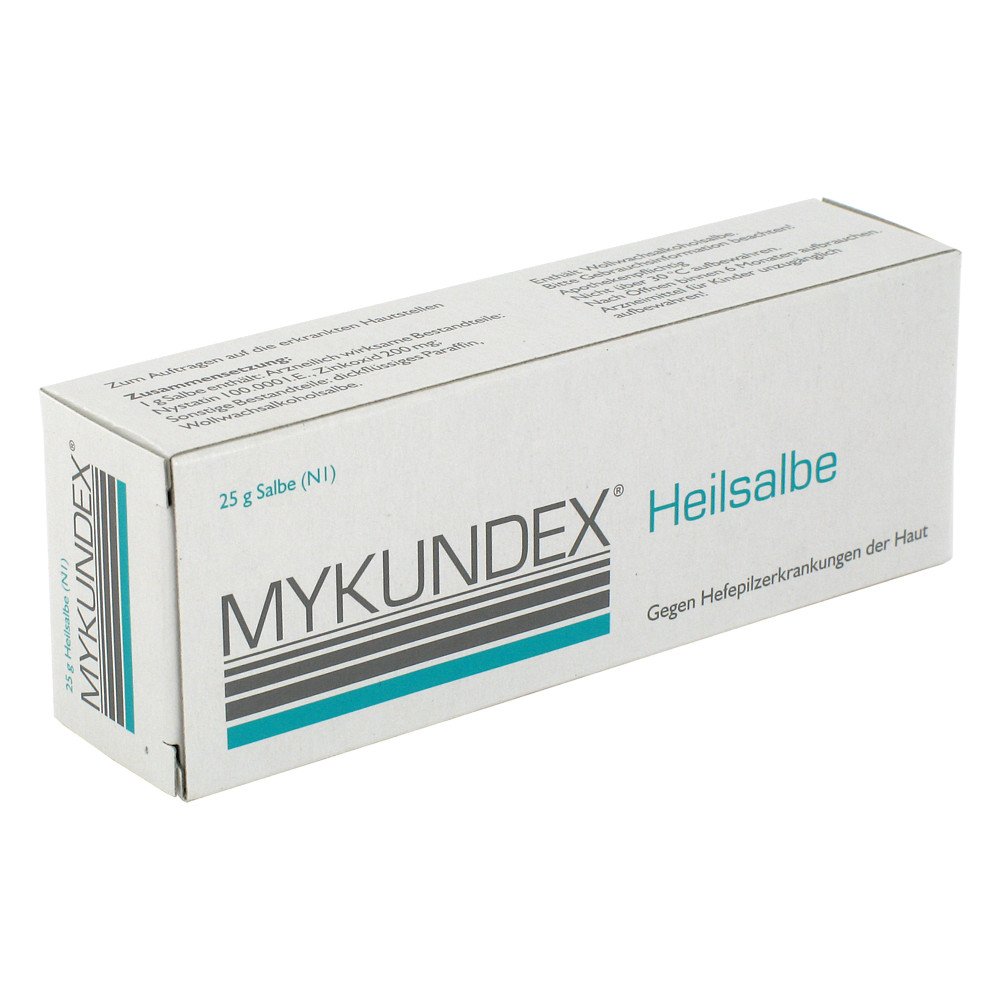
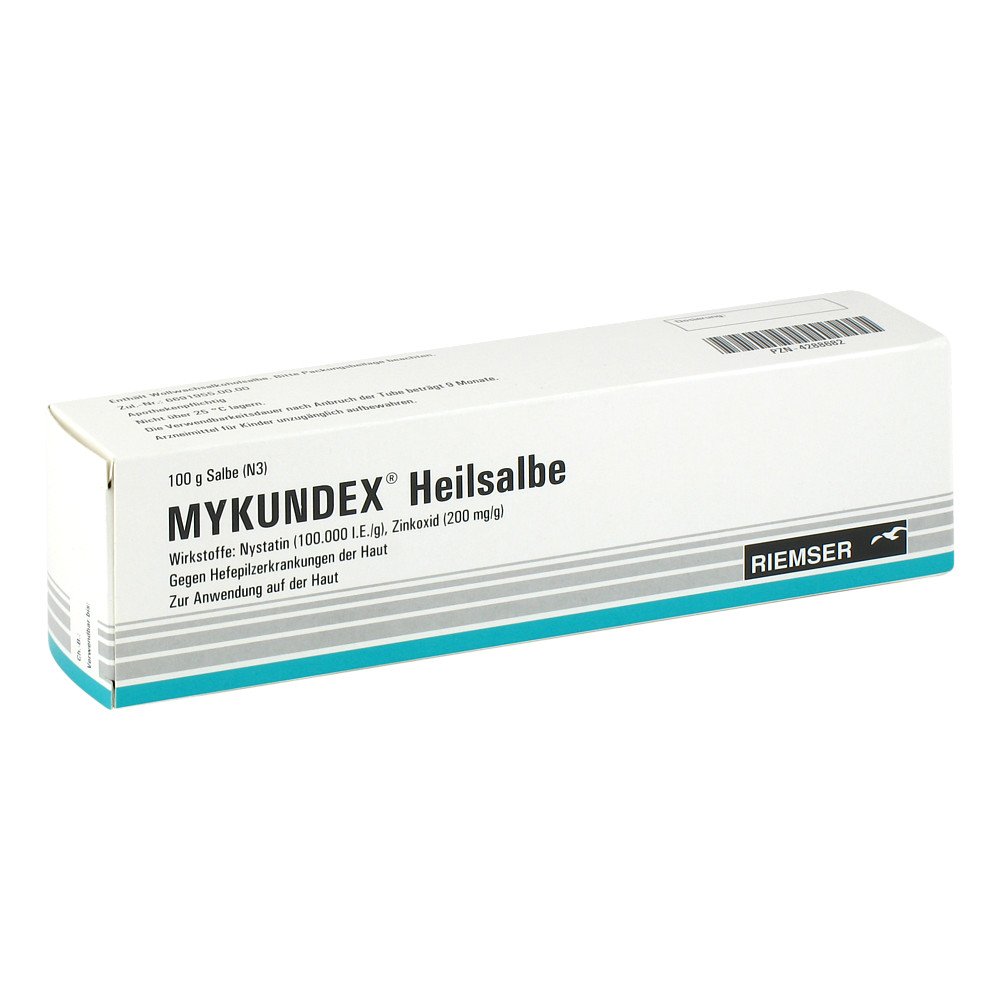
Esteve Pharmaceuticals GmbH Mykundex Heilsalbe 01074408Anwendungsgebiet von Mykundex HeilsalbeDie Heilsalbe ist ein Mittel gegen Hefepilzerkrankungen der Haut.Sie wird angewendet bei Hautinfektionen durch Nystatinempfindliche Hefepilze (z. B. Candida albicans).Wirkstoffe / Inhaltsstoffe / Zutaten100000 IE Nystatin200 mg Zink oxidParaffin, dickflüssig Hilfstoff (+)Wollwachsalkoholsalbe Hilfstoff (+)GegenanzeigenDie Heilsalbe darf nicht angewendet werden,wenn Sie allergisch gegen Nystatin, Zinkoxid oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apotheker an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Tragen Sie die Heilsalbe ein- bis mehrmals täglich auf die erkrankten Hautstellen auf.Bedecken Sie die betroffenen Hautstellen vollständig mit Heilsalbe.Wenn Sie weitere Fragen zur Anwendung dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt oder Apotheker. Dauer der AnwendungDie Behandlung sollte noch einige Tage nach der vollständigen Heilung fortgeführt werden.EinnahmeTragen Sie die Heilsalbe ein- bis mehrmals täglich auf die erkrankten Hautstellen auf.Bedecken Sie die betroffenen Hautstellen vollständig mit Heilsalbe.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenBitte sprechen Sie mit Ihrem Arzt oder Apotheker bevor Sie das Arzneimittel anwenden.Benutzung von KondomenBei der Behandlung im Genital- oder Analbereich kann es bei gleichzeitiger Anwendung von Kondomen aus Latex zu einer Verminderung der Reißfestigkeit und damit zur Beeinträchtigung der Sicherheit von Kondomen kommen.KinderAufgrund der hohen Osmolarität von Nystatin wird von einer Anwendung bei sehr untergewichtigen und unreifen Frühgeborenen abgeraten.Weitere Informationen siehe Gebrauchsinformation! Verkehrstüchtigkeit und Fähigkeit zum Bedienen von MaschinenDas Arzneimittel hat keinen oder einen zu vernachlässigenden Einfluss auf die Ver6,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer unterschreibt Steuererklärung GmbH?
In einer GmbH (Gesellschaft mit beschränkter Haftung) wird die Steuererklärung in der Regel vom Geschäftsführer oder den Geschäftsführern unterzeichnet. Diese sind gesetzlich dazu verpflichtet, die Steuererklärung der GmbH zu unterschreiben und somit die Richtigkeit der Angaben zu bestätigen. Die Unterschrift der Geschäftsführer ist wichtig, da sie die rechtliche Vertretung der GmbH nach außen hin darstellen. Es ist wichtig, dass die Steuererklärung ordnungsgemäß und fristgerecht eingereicht wird, um mögliche rechtliche Konsequenzen zu vermeiden. Bei größeren GmbHs kann es auch vorkommen, dass ein Steuerberater oder eine Steuerberatungsgesellschaft die Steuererklärung erstellt und unterzeichnet. **
-
Was kostet ein Steuerberater für eine GmbH?
Was kostet ein Steuerberater für eine GmbH? Die Kosten für die Dienstleistungen eines Steuerberaters für eine GmbH können je nach Umfang der Leistungen und der Größe des Unternehmens variieren. In der Regel werden die Kosten auf Stundenbasis berechnet, wobei der Stundensatz des Steuerberaters von verschiedenen Faktoren abhängt. Dazu gehören unter anderem die Erfahrung und Qualifikation des Steuerberaters sowie die Komplexität der steuerlichen Angelegenheiten der GmbH. Es ist ratsam, sich im Vorfeld über die genauen Kosten zu informieren und gegebenenfalls mehrere Angebote einzuholen, um einen Vergleich zu haben. Letztendlich ist es wichtig, dass die Leistungen des Steuerberaters zu den individuellen Bedürfnissen und Anforderungen der GmbH passen. **
-
Was sind die potenziellen Auswirkungen von Pharmaceuticals auf die öffentliche Gesundheit und Umwelt?
Pharmazeutika können die öffentliche Gesundheit positiv beeinflussen, indem sie Krankheiten behandeln und Leben retten. Allerdings können sie auch negative Auswirkungen haben, wie Antibiotikaresistenzen und Umweltverschmutzung durch Arzneimittelrückstände im Wasser. Es ist wichtig, den Einsatz von Pharmazeutika zu überwachen und zu regulieren, um die Gesundheit der Bevölkerung und die Umwelt zu schützen. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
Ähnliche Suchbegriffe für Esteve-Pharmaceuticals-GmbH-Mykundex
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esteve Pharmaceuticals GmbH Mykundex 03319920Anwendungsgebiet von MykundexDas Präparat ist ein Mittel gegen Hefepilzerkrankungen im Mund und Magen-Darm-Bereich.Anwendungsgebiete:Infektionen durch Nystatin-empfindliche Hefepilze (z. B. Candida albicans) im Mund (Mundsoor) und Magen-Darm-Bereich.Wirkstoffe / Inhaltsstoffe / Zutaten100000 IE NystatinEthanol 96% (V/V) Hilfstoff (+)Hyetellose Hilfstoff (+)Phospholipide (aus Sojabohne) Hilfstoff (+)0.5 g Saccharose Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet/eingenommen werdenwenn Sie allergisch gegen Nystatin oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden/Nehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an/ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Mundsoor:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglichInfektionen im Magen-Darm-Bereich:Neugeborene (0 bis 4 Wochen) und Kleinkinder (1 Monat bis 2 Jahre):0,5 - 1 ml Suspension 4- bis 6-mal täglichKinder (>/= 2 Jahre) und Erwachsene:1 - 2 ml Suspension 4- bis 6-mal täglich Dauer der AnwendungBei Mundsoor soll die Behandlung 2 bis 3 Tage über das Verschwinden der sichtbaren Symptome hinaus fortgesetzt werden. Bei Hefe-Infektionen des Magen-Darmtraktes sollte die Behandlung im Allgemeinen 2 Wochen bzw. noch einige Tage nach der vollständigen Heilung durchgeführt werden. Bei einem Anhalten der Krankheitserscheinungen muss der Arzt aufgesucht werden. Wenn Sie eine größere Menge eingenommen haben als Sie solltenEs kann zu gastrointestinalen Störungen wie Brechreiz, Erbrechen und Durchfällen kommen. Ein spezielles Gegenmittel ist nicht bekannt. In Fällen von akuter Überdosierung sollt6,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
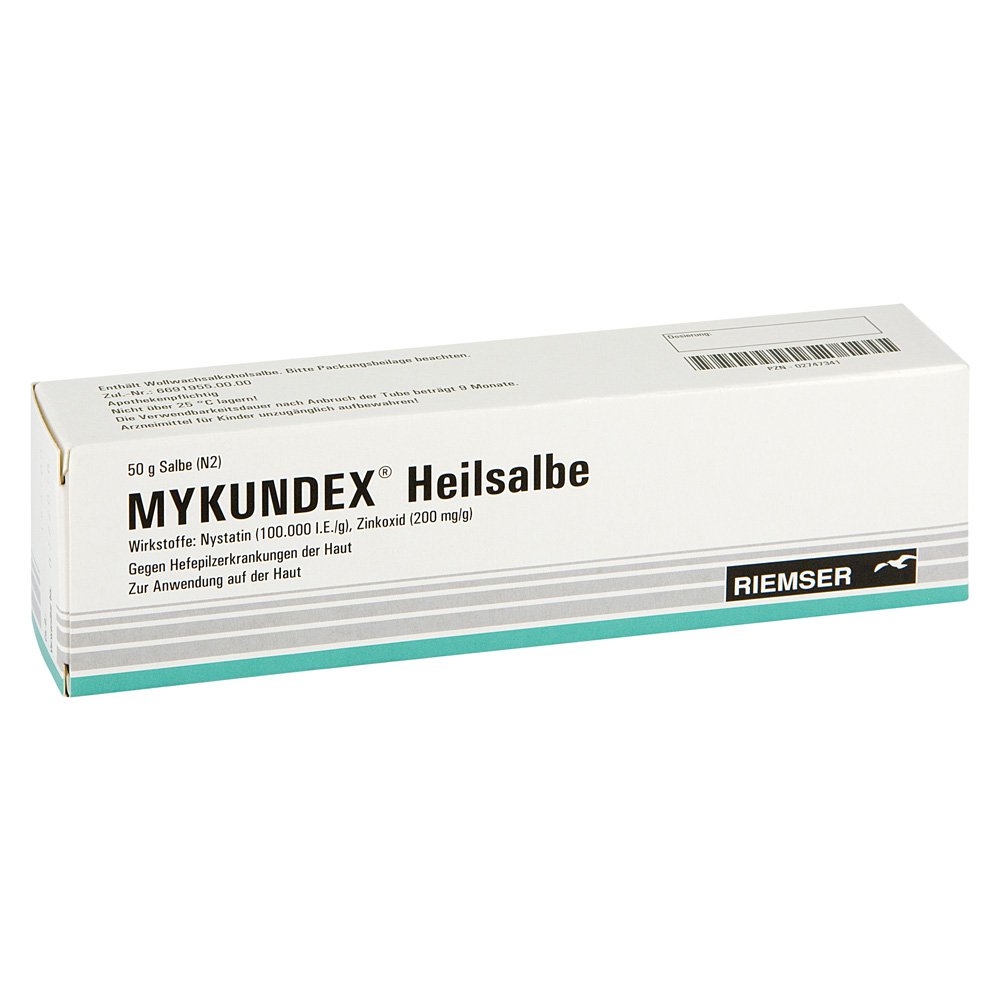
Esteve Pharmaceuticals GmbH Mykundex Heilsalbe 02747341Anwendungsgebiet von Mykundex HeilsalbeDie Heilsalbe ist ein Mittel gegen Hefepilzerkrankungen der Haut.Sie wird angewendet bei Hautinfektionen durch Nystatinempfindliche Hefepilze (z. B. Candida albicans).Wirkstoffe / Inhaltsstoffe / Zutaten100000 IE Nystatin200 mg Zink oxidParaffin, dickflüssig Hilfstoff (+)Wollwachsalkoholsalbe Hilfstoff (+)GegenanzeigenDie Heilsalbe darf nicht angewendet werden,wenn Sie allergisch gegen Nystatin, Zinkoxid oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apotheker an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Tragen Sie die Heilsalbe ein- bis mehrmals täglich auf die erkrankten Hautstellen auf.Bedecken Sie die betroffenen Hautstellen vollständig mit Heilsalbe.Wenn Sie weitere Fragen zur Anwendung dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt oder Apotheker. Dauer der AnwendungDie Behandlung sollte noch einige Tage nach der vollständigen Heilung fortgeführt werden.EinnahmeTragen Sie die Heilsalbe ein- bis mehrmals täglich auf die erkrankten Hautstellen auf.Bedecken Sie die betroffenen Hautstellen vollständig mit Heilsalbe.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenBitte sprechen Sie mit Ihrem Arzt oder Apotheker bevor Sie das Arzneimittel anwenden.Benutzung von KondomenBei der Behandlung im Genital- oder Analbereich kann es bei gleichzeitiger Anwendung von Kondomen aus Latex zu einer Verminderung der Reißfestigkeit und damit zur Beeinträchtigung der Sicherheit von Kondomen kommen.KinderAufgrund der hohen Osmolarität von Nystatin wird von einer Anwendung bei sehr untergewichtigen und unreifen Frühgeborenen abgeraten.Weitere Informationen siehe Gebrauchsinformation! Verkehrstüchtigkeit und Fähigkeit zum Bedienen von MaschinenDas Arzneimittel hat keinen oder einen zu vernachlässigenden Einfluss auf die Ver10,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Esteve Pharmaceuticals GmbH Mykundex Heilsalbe 04288682Anwendungsgebiet von Mykundex HeilsalbeDie Heilsalbe ist ein Mittel gegen Hefepilzerkrankungen der Haut.Sie wird angewendet bei Hautinfektionen durch Nystatinempfindliche Hefepilze (z. B. Candida albicans).Wirkstoffe / Inhaltsstoffe / Zutaten100000 IE Nystatin200 mg Zink oxidParaffin, dickflüssig Hilfstoff (+)Wollwachsalkoholsalbe Hilfstoff (+)GegenanzeigenDie Heilsalbe darf nicht angewendet werden,wenn Sie allergisch gegen Nystatin, Zinkoxid oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apotheker an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Tragen Sie die Heilsalbe ein- bis mehrmals täglich auf die erkrankten Hautstellen auf.Bedecken Sie die betroffenen Hautstellen vollständig mit Heilsalbe.Wenn Sie weitere Fragen zur Anwendung dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt oder Apotheker. Dauer der AnwendungDie Behandlung sollte noch einige Tage nach der vollständigen Heilung fortgeführt werden.EinnahmeTragen Sie die Heilsalbe ein- bis mehrmals täglich auf die erkrankten Hautstellen auf.Bedecken Sie die betroffenen Hautstellen vollständig mit Heilsalbe.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenBitte sprechen Sie mit Ihrem Arzt oder Apotheker bevor Sie das Arzneimittel anwenden.Benutzung von KondomenBei der Behandlung im Genital- oder Analbereich kann es bei gleichzeitiger Anwendung von Kondomen aus Latex zu einer Verminderung der Reißfestigkeit und damit zur Beeinträchtigung der Sicherheit von Kondomen kommen.KinderAufgrund der hohen Osmolarität von Nystatin wird von einer Anwendung bei sehr untergewichtigen und unreifen Frühgeborenen abgeraten.Weitere Informationen siehe Gebrauchsinformation! Verkehrstüchtigkeit und Fähigkeit zum Bedienen von MaschinenDas Arzneimittel hat keinen oder einen zu vernachlässigenden Einfluss auf die Ver18,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.